

Una pregunta antes de comenzar a leer este newsletter
Tu empresa tiene US$500.000 en caja y necesita hacer una inversión de US$300.000.
El banco te financia el 100% al 8%.
¿Qué elegirías?
A. Pago todo cash.
B. Tomo toda la deuda.
C. Hago una combinación de ambos.
Me interesa saber qué harías y por qué antes y después de leer este artículo. 👇
Esta pregunta es básica para alguien que estudio finanzas pero no lo es para un empresario.
En Argentina solo el 12% del PBI se usa para apalancar empresas vs. otros países invierten mas del 100% de su PBI. Por ejemplo, en México está cerca del 35%-38%, en Brasil ronda el 76% y en Chile supera el 100%.
En Argentina tenemos además un problema adicional: estamos acostumbrados a pensar que endeudarse es malo porque durante décadas prácticamente no tuvimos crédito.
Entonces, cuando un empresario argentino dice “si tengo el cash, ¿para qué me voy a endeudar?”, no está tomando solamente una decisión financiera. Muchas veces está reproduciendo una cultura empresarial construida durante años de inflación, tasas altísimas, cambios de reglas y escasez de crédito.
Pero en una economía con un sistema financiero desarrollado, la deuda no es necesariamente una señal de debilidad. Es una herramienta de asignación de capital.
La pregunta correcta para cualquier empresario no es:
“¿Puedo evitar endeudarme?”
sino:
“¿Cuál es la estructura de capital que maximiza el valor de mi empresa sin poner en riesgo su liquidez?” 💰📊
Imaginá esta situación.
Tu empresa tiene US$500.000 en el banco.
Necesitás invertir US$300.000 en una nueva máquina, tecnología, una ampliación de planta o cualquier otro proyecto que esperás que haga crecer el negocio.
Tenés dos opciones bastante evidentes:
💰 Pagar los US$300.000 con tu propio cash.
🏦 Pedir un préstamo y conservar el dinero en el banco.
¿Qué harías?
Muchas veces escucho una respuesta casi automática:
“Si tengo el dinero, ¿para qué voy a pagar intereses?”
Parece lógico.
Pero financieramente la decisión no es tan sencilla.
Porque una cosa es preguntarte:
¿Tengo dinero para pagar esta inversión?
Y otra muy distinta:
¿Cómo queda mi empresa después de pagarla?
Veamos los números
Supongamos que tenemos esta empresa:
Caja disponible: US$500.000
Inversión necesaria: US$300.000
Cash flow operativo anual actual: US$250.000
Cash flow adicional esperado gracias a la inversión: US$120.000 anuales
Alternativa de financiación: préstamo de US$300.000 al 8% anual, amortizable en 5 años
El modelo completo en este link que puedes usar para hacer tu propio cálculo.
Comparemos.
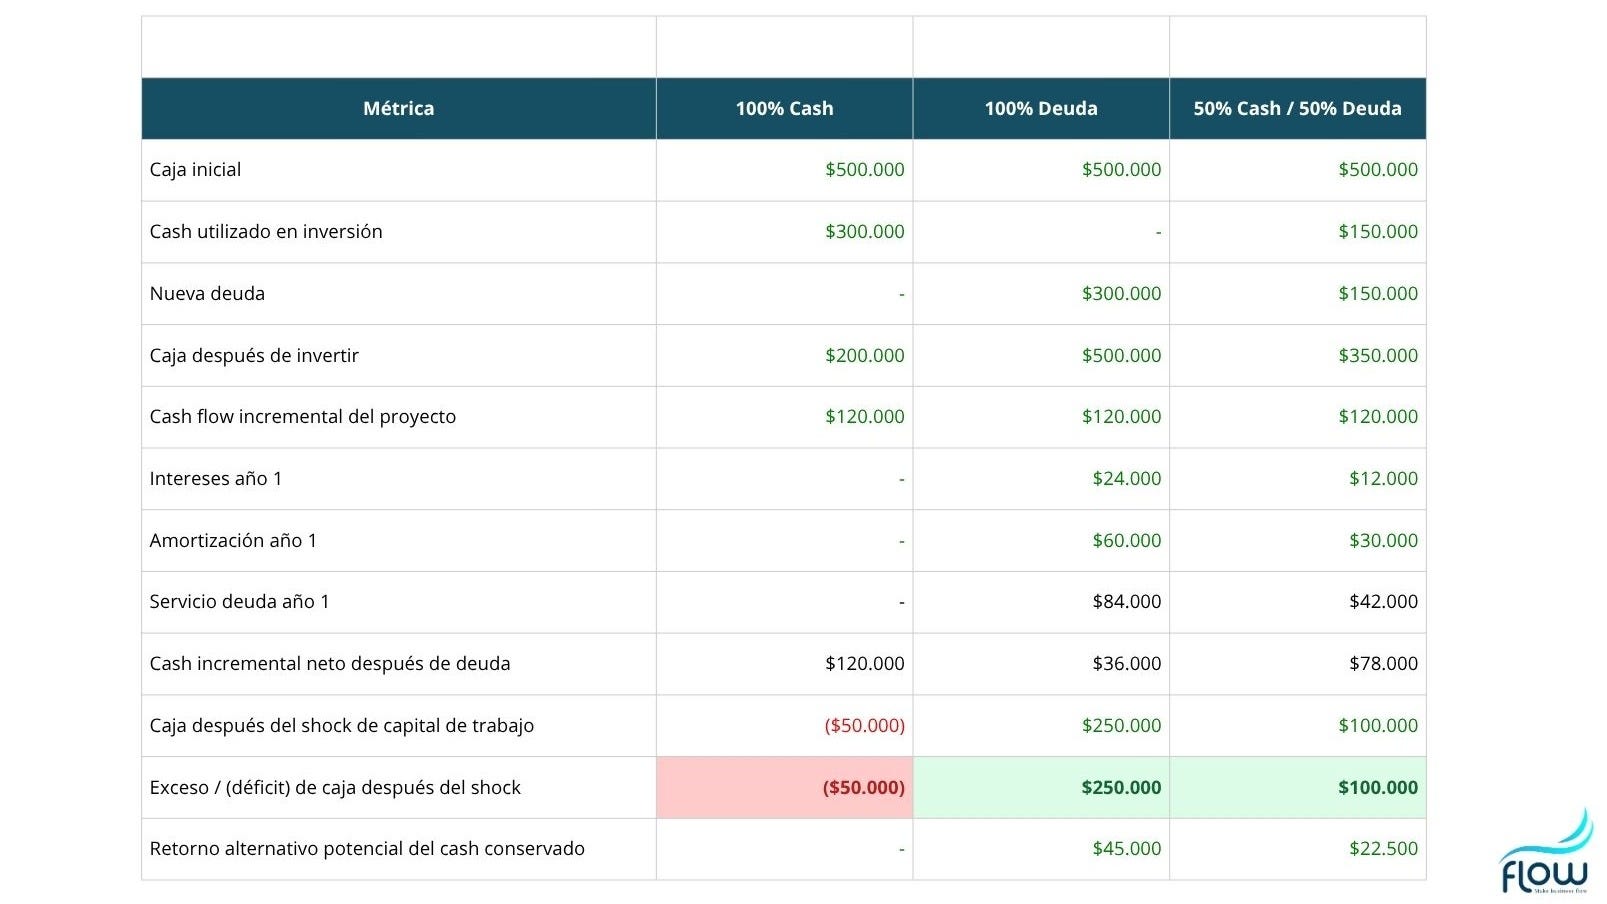
A simple vista parece que pagar cash gana por goleada.
No pagamos intereses.
No agregamos deuda.
Y nos quedamos con todo el cash flow producido por la inversión.
Pero falta mirar una variable fundamental:
La liquidez.
Escenario 1: usamos nuestro cash
Pagamos los US$300.000.
Nuestra caja pasa de:
US$500.000 → US$200.000
La empresa no tiene deuda nueva.
Fantástico.
Y si todo sale exactamente como proyectamos, el negocio genera otros US$120.000 gracias a la inversión.
Hasta aquí, perfecto.
Pero los negocios rara vez funcionan exactamente como aparece en el Excel.
Imaginemos que seis meses después nuestro principal cliente comienza a demorarse en los pagos.
O aumenta nuestro inventario.
O tenemos que adelantar dinero a un proveedor.
O aparece una contingencia fiscal.
O simplemente atravesamos tres meses de ventas inferiores a las previstas.
De repente necesitamos:
US$250.000 de capital de trabajo.
Pero tenemos solamente:
US$200.000 de caja.
Tenemos una empresa rentable.
Tenemos una inversión rentable.
Tenemos activos.
Y, sin embargo...
nos falta cash.
Este es uno de los conceptos más importantes de las finanzas empresariales:
Una empresa puede ser rentable y quebrar igualmente por falta de liquidez.
Por eso no alcanza con mirar el resultado.
Hay que mirar la caja.
Escenario 2: nos endeudamos
Volvamos al día de la inversión.
Esta vez pedimos un préstamo por US$300.000 y mantenemos nuestros:
US$500.000 de caja.
La inversión produce US$120.000 anuales.
Pero ahora tenemos aproximadamente:
US$24.000 de intereses durante el primer año
US$60.000 de amortización de capital
Es decir, aproximadamente:
US$84.000 de servicio de deuda.
De los US$120.000 generados por el proyecto quedan aproximadamente:
US$36.000.
Desde el punto de vista del flujo incremental, parece claramente menos atractivo.
Pero nuestra empresa conserva:
US$500.000 de liquidez.
Y cuando aparece aquella necesidad inesperada de US$250.000 de capital de trabajo, podemos afrontarla.
Pagamos un precio por esa flexibilidad.
Ese precio son los intereses.
La deuda, entonces, no necesariamente es un problema.
Puede ser una herramienta para proteger la liquidez.
La teoría de finanzas corporativas precisamente distingue la decisión de inversión de la decisión de financiación y analiza cuál es la combinación adecuada de deuda y capital para cada compañía. Aswath Damodaran, profesor de Corporate Finance en NYU Stern, incorpora la estructura óptima de capital, el coste de la deuda y el retorno requerido dentro de las principales decisiones financieras de una empresa.
Pero hay otro coste que muchos empresarios olvidan
El coste de oportunidad del cash
Supongamos que decidimos utilizar US$300.000 propios para financiar la inversión.
No pagamos intereses.
Pero tampoco tenemos esos US$300.000 disponibles para otra cosa.
Quizá podríamos haber utilizado ese dinero para:
📈 lanzar otra línea de negocio;
🏭 ampliar capacidad;
📦 comprar inventario con descuento;
🚀 ingresar en un nuevo mercado;
🤝 comprar un competidor;
💻 invertir en tecnología;
o simplemente mantener un colchón de liquidez.
Imaginemos que existe otra oportunidad capaz de producir un retorno del 15% anual.
US$300.000 × 15% =
US$45.000 anuales.
Mientras tanto, el interés del préstamo al 8% durante el primer año sería aproximadamente:
US$24.000.
Estamos pagando US$24.000 para conservar un capital que potencialmente puede generar US$45.000.
Entonces la pregunta cambia.
Ya no es:
“¿Para qué voy a pagar intereses si tengo el dinero?”
La pregunta es:
“¿Cuál es el mejor uso que puedo darle a mi capital?”
Eso es asignación de capital.
Y es una de las decisiones más importantes que toma un CEO.
Ahora hagamos lo que siempre deberíamos hacer: estresar el escenario
Supongamos que nuestra proyección estaba equivocada.
Esperábamos que la inversión generara US$120.000.
Pero llega una recesión, cae la demanda o la implementación tarda más de lo previsto.
Y la inversión genera solamente:
US$50.000 al año.
¿Qué sucede?
Si pagamos cash
La inversión genera:
+US$50.000
No tenemos cuotas.
No tenemos intereses.
No tenemos obligaciones financieras adicionales.
Si usamos deuda
La inversión genera:
+US$50.000
Pero el servicio de deuda es aproximadamente:
-US$84.000
Resultado:
-US$34.000 de cash flow.
Ahora vemos la otra cara del endeudamiento.
La deuda puede ayudarnos cuando todo funciona bien.
Pero también aumenta nuestro riesgo cuando las cosas salen mal.
La facturación puede caer.
El margen puede bajar.
El mercado puede frenarse.
Pero el banco va a seguir esperando su cuota.
Por eso, cuando analizamos deuda, no debemos mirar únicamente el escenario optimista.
Tenemos que preguntarnos:
¿Podemos pagar esta deuda si las ventas caen un 20%?
¿Y si el proyecto tarda seis meses más?
¿Y si el margen esperado no aparece?
Ese análisis de escenarios es muchísimo más importante que discutir simplemente si una tasa del 8% es “cara” o “barata”.
Existe también una tercera alternativa
Y muchas veces es la que más sentido tiene.
Cash + deuda
Supongamos que hacemos:
US$150.000 de cash + US$150.000 de deuda.
Después de invertir:
💰 Caja restante: US$350.000
🏦 Deuda: US$150.000
📊 Cash flow esperado del proyecto: US$120.000
💳 Servicio de deuda aproximado: US$42.000
💵 Cash incremental después de deuda: US$78.000
Ahora no tenemos los extremos de las otras dos alternativas.
No destruimos nuestra liquidez.
Pero tampoco cargamos toda la inversión sobre deuda.
Mantenemos:
liquidez + rentabilidad + flexibilidad.
Y muchas veces esa combinación termina siendo financieramente más saludable.
Entonces, ¿qué debería analizar un CEO antes de decidir?
Antes de utilizar cash o tomar deuda para una inversión importante, yo analizaría al menos estas siete preguntas:
1. ¿Cuánta caja queda después de realizar la inversión?
No mires solamente cuánto dinero tenés hoy.
Mirá cuánto tendrás después.
2. ¿Cuántos meses de gastos operativos cubre esa caja?
Una empresa sin colchón financiero tiene muy poco margen para equivocarse.
3. ¿Qué cash flow realmente generará la inversión?
No ventas.
No EBITDA.
Cash.
4. ¿Cuándo comenzará a generarlo?
Porque quizá la deuda empieza a pagarse el mes próximo y el proyecto comienza a generar dinero dentro de doce meses.
Ahí tenés un problema.
5. ¿Qué ocurre si el proyecto genera 20% o 30% menos de lo previsto?
Hacé un stress test.
6. ¿Cuál es el coste real de la deuda?
Intereses, comisiones, garantías, covenants y condiciones.
7. ¿Qué otra cosa podría hacer con ese cash?
Esta última pregunta es fundamental.
Porque el efectivo también tiene un coste de oportunidad.
La Reserva Federal, en sus análisis sobre financiación empresarial, muestra además que las necesidades y fuentes de crédito difieren considerablemente según el tamaño, la etapa y las características de cada negocio. No existe una única estructura financiera correcta para todas las empresas.
La conclusión
No estoy diciendo que endeudarse sea mejor que utilizar cash.
Tampoco que pagar con cash sea mejor que endeudarse.
Estoy diciendo algo diferente:
no tomes esa decisión mirando solamente los intereses.
Una buena decisión financiera debe analizar simultáneamente:
💰 liquidez;
📈 retorno de la inversión;
🏦 coste de la deuda;
📊 capacidad de repago;
⚠️ riesgo;
🔄 coste de oportunidad;
🛟 y caja necesaria para sobrevivir si las cosas no salen según el plan.
Porque tener US$500.000 en el banco y gastar US$300.000 puede parecer una decisión conservadora.
Pero quizá estás dejando tu empresa mucho más expuesta de lo que imaginás.
Y tomar US$300.000 de deuda puede parecer una decisión arriesgada.
Pero quizá estás protegiendo justamente el activo más importante de una empresa cuando aparece una crisis:
su liquidez.
La mejor pregunta no es:
“¿Cash o deuda?”
La mejor pregunta es:
“¿Qué estructura de financiación deja a mi empresa en una posición más fuerte después de hacer la inversión?”
Ahí empieza la verdadera gestión financiera.
#FinanzasParaEmpresarios #FinanzasPymes #GestiónFinanciera #FlujoDeCaja #CFO #Emprendedores #FinanzasParaPymes #PodcastDeFinanzas #DiagnósticoFinanciero #FinanzasArgentina
Soy Karina Rasic, fundadora de Make Business Flow.
Trabajo con empresarios y CEOs ayudándolos a entender sus números, ordenar su flujo de caja y tomar decisiones financieras con más información y menos intuición.
Si estás evaluando una inversión, una deuda o simplemente quieres entender mejor qué está pasando con el cash de tu empresa, te dejo una planilla para que puedas calcularlo tu mismo.
A veces, cambiar una decisión financiera cambia completamente el futuro de una empresa.
Suscríbete a mi newsletter para mas información acerca de como puedes manejar las finanzas de tu empresa de manera fácil.
Sígueme en YouTube
Puedes agendar una cita para discutir algun problema que estes viendo en tu empresa y quizás te puedas ir con una idea para accionar te dejo acceso a mi agenda. Por favor completa los campos de las preguntas que realizo para facilitar la reunión. https://calendly.com/karinarasicfinanzas/30min
📊💰
#FinanzasEmpresariales #CashFlow #FlujoDeCaja #Deuda #Financiación #CFO
Fuentes y lecturas recomendadas
Aswath Damodaran – NYU Stern, Corporate Finance: Investment Decisions, Financing Decisions y Capital Structure.
Aswath Damodaran – Corporate Finance syllabus: Capital Structure, Financing Choices y Optimal Mix.
Federal Reserve Board – Availability of Credit to Small Businesses, análisis sobre fuentes, condiciones y utilización del crédito empresarial. https://www.fedsmallbusiness.org/2026-firms-in-focus-chartbooks-on-small-business-data