

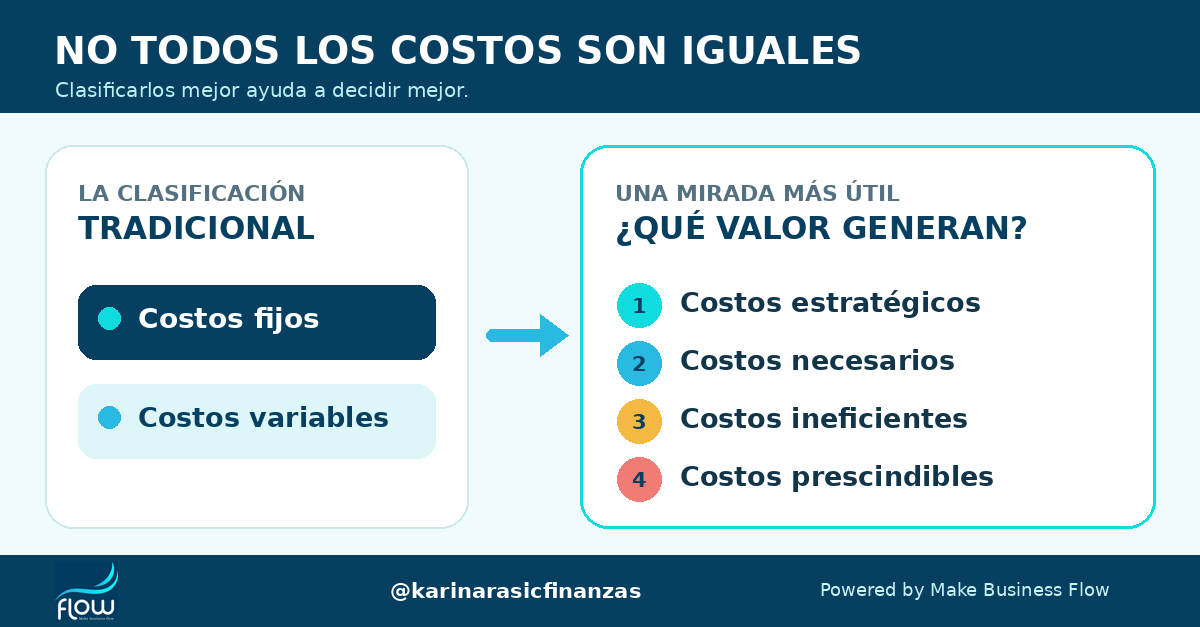
Clasificar los costos solamente entre fijos y variables no alcanza para tomar buenas decisiones. También necesitamos entender qué valor genera cada uno.
Cuando una empresa empieza a tener problemas de rentabilidad o de caja, la primera reacción suele ser bastante previsible:
“Hay que bajar los costos”.
Entonces se cancelan servicios, se reducen presupuestos, se frenan contrataciones y se intenta negociar con todos los proveedores.
Pero bajar costos sin comprender qué función cumple cada uno puede ser peligroso.
Porque no todos los costos son iguales.
Algunos sostienen el crecimiento.
Otros son indispensables para operar.
Algunos podrían reducirse mediante mejores procesos.
Y otros, directamente, ya no tienen razón para existir.
Antes de decidir qué recortar, empecemos por la clasificación más conocida.
Costos fijos y costos variables
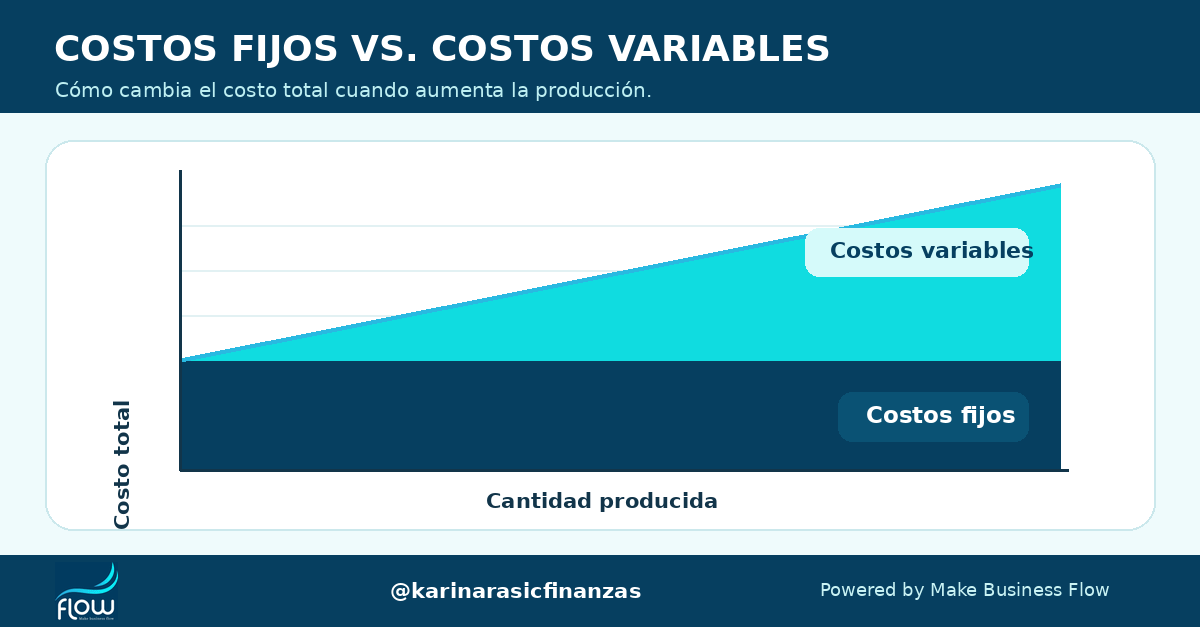
Los costos fijos son aquellos que la empresa debe afrontar aunque venda poco o incluso no venda nada durante un determinado periodo.
Por ejemplo:
El alquiler de una oficina o un local.
Los salarios del personal permanente.
Los seguros.
Las licencias de software.
Los honorarios profesionales mensuales.
Las cuotas de préstamos.
Los servicios contratados mediante abonos.
Estos costos no necesariamente permanecen iguales para siempre. Se llaman fijos porque, dentro de un determinado nivel de actividad, no cambian automáticamente con cada unidad vendida.
Los costos variables, en cambio, aumentan o disminuyen según el volumen de producción o de ventas.
Por ejemplo:
Materias primas.
Embalajes.
Comisiones comerciales.
Costos de envío.
Comisiones de medios de pago.
Regalías vinculadas con las ventas.
Mano de obra contratada por unidad producida.
Cuanto más vende o produce la empresa, mayores suelen ser estos costos.
Un ejemplo sencillo
Supongamos que una empresa tiene:
Costos fijos mensuales: 10.000 euros.
Precio de venta por producto: 100 euros.
Costo variable por unidad: 60 euros.
Cada producto vendido deja un margen de contribución de 40 euros:
100 euros de precio – 60 euros de costo variable = 40 euros
Ese margen debe utilizarse primero para cubrir los costos fijos.
Para calcular el punto de equilibrio:
Punto de equilibrio = Costos fijos ÷ Margen de contribución por unidad
10.000 ÷ 40 = 250 unidades
La empresa necesita vender 250 unidades mensuales para cubrir todos sus costos. A partir de la unidad 251 comienza, en principio, a generar beneficios.
Esta clasificación es fundamental porque permite calcular el punto de equilibrio, proyectar escenarios y entender qué ocurre con la rentabilidad cuando cambian las ventas.
Pero tiene una limitación importante:
No nos dice si un costo es bueno, malo, necesario o innecesario.
Un costo fijo no es necesariamente malo
Muchas empresas intentan reducir sus costos fijos porque los consideran más peligrosos.
Y es verdad que una estructura fija elevada aumenta el riesgo cuando caen las ventas. La empresa debe seguir pagando alquileres, salarios y sistemas aunque facture menos.
Pero eso no significa que todos los costos fijos deban reducirse.
El salario de una persona clave puede ser un costo fijo y, al mismo tiempo, sostener una parte importante del negocio.
Una plataforma tecnológica puede tener un abono mensual fijo, pero permitir que el equipo trabaje más rápido y atienda a más clientes.
Del mismo modo, un costo variable tampoco es automáticamente conveniente.
Una comisión comercial puede parecer segura porque solo se paga cuando existe una venta. Pero si está mal diseñada, puede destruir el margen de cada operación.
Por eso propongo incorporar una segunda clasificación.
Además de preguntar si un costo es fijo o variable, debemos preguntar:
¿Qué valor genera este costo?
1. Costos estratégicos
Son los costos que ayudan a la empresa a crecer, diferenciarse, mejorar su producto o construir una ventaja competitiva.
Algunos ejemplos:
El desarrollo de un producto innovador.
La contratación de talento clave.
Una campaña comercial que genera clientes rentables.
Tecnología que permite escalar operaciones.
Investigación y desarrollo.
Capacitación vinculada con la estrategia.
Sistemas de información que mejoran las decisiones.
Estos costos no deben ser intocables, pero tampoco deberían recortarse únicamente porque la empresa necesita mostrar un resultado mejor en el corto plazo.
Eliminar un costo estratégico puede mejorar la caja de este mes y perjudicar las ventas del próximo año.
2. Costos necesarios
Son aquellos que no generan una ventaja competitiva directa, pero permiten que la empresa funcione correctamente y cumpla con sus obligaciones.
Por ejemplo:
Contabilidad.
Seguros.
Cumplimiento legal y fiscal.
Mantenimiento básico.
Seguridad informática.
Administración.
Sistemas indispensables para operar.
La pregunta no es si deben existir, sino si pueden gestionarse de una manera más eficiente.
3. Costos ineficientes
Son gastos vinculados con actividades necesarias, pero ejecutadas de una forma demasiado cara, lenta, duplicada o manual.
Por ejemplo:
Dos sistemas que cumplen prácticamente la misma función.
Procesos administrativos que requieren demasiadas horas.
Licencias que se pagan pero se utilizan parcialmente.
Compras realizadas sin comparar proveedores.
Informes que varias personas preparan por separado.
Tareas repetitivas que podrían automatizarse.
Exceso de inventario que genera almacenamiento y pérdidas.
Estos costos no siempre deben eliminarse. Muchas veces hay que rediseñar el proceso que los genera.
La inteligencia artificial y la automatización pueden ayudar mucho en este punto, pero automatizar un proceso ineficiente sin revisarlo primero solo permite hacer más rápido algo que quizás no debería hacerse de esa manera.
4. Costos prescindibles
Son aquellos que ya no generan suficiente valor, no son necesarios para operar y tampoco contribuyen con la estrategia.
Por ejemplo:
Suscripciones que nadie utiliza.
Servicios contratados por costumbre.
Reuniones, reportes o tareas que no generan ninguna decisión.
Espacios físicos innecesarios.
Productos que consumen recursos pero no dejan margen.
Gastos heredados de una etapa anterior de la empresa.
Estos son los primeros costos que deberían revisarse y, si corresponde, eliminarse.
El mismo costo puede cambiar de categoría
Una licencia de software puede ser estratégica si permite gestionar mejor a los clientes.
Puede ser necesaria si sostiene un proceso básico.
Puede ser ineficiente si la empresa paga más usuarios de los que necesita.
Y puede ser prescindible si nadie la utiliza.
Por eso, la clasificación no depende solamente del nombre contable del gasto. Depende de su utilización, su resultado y su relación con la estrategia.
Un ejercicio práctico para hacer esta semana
Toma el detalle de los gastos de los últimos tres meses y agrega dos columnas.
En la primera, clasifica cada costo como:
Fijo.
Variable.
En la segunda, clasifícalo como:
Estratégico.
Necesario.
Ineficiente.
Prescindible.
Después asigna una acción:
Proteger los costos estratégicos que generan resultados.
Controlar los costos necesarios.
Rediseñar los costos ineficientes.
Eliminar los costos prescindibles.
Este ejercicio suele mostrar algo interesante: el problema no siempre está en cuánto gasta la empresa, sino en dónde está poniendo el dinero y qué obtiene a cambio.
Antes de aprobar un costo, haz estas cinco preguntas
¿Ayuda a vender o a mejorar el margen?
¿Mejora la experiencia del cliente?
¿Reduce un riesgo relevante?
¿Podemos obtener el mismo resultado de una manera más eficiente?
¿Volveríamos a contratarlo si hoy tuviéramos que empezar desde cero?
Si las respuestas son mayoritariamente negativas, probablemente estemos frente a un costo que debe revisarse.
La gestión financiera no consiste en gastar lo mínimo posible.
Consiste en utilizar los recursos de la empresa donde puedan generar más valor.
Porque una empresa no se fortalece simplemente recortando.
Se fortalece cuando sabe qué debe proteger, qué debe optimizar y qué debe dejar atrás.
¿Qué haría Make Business Flow?
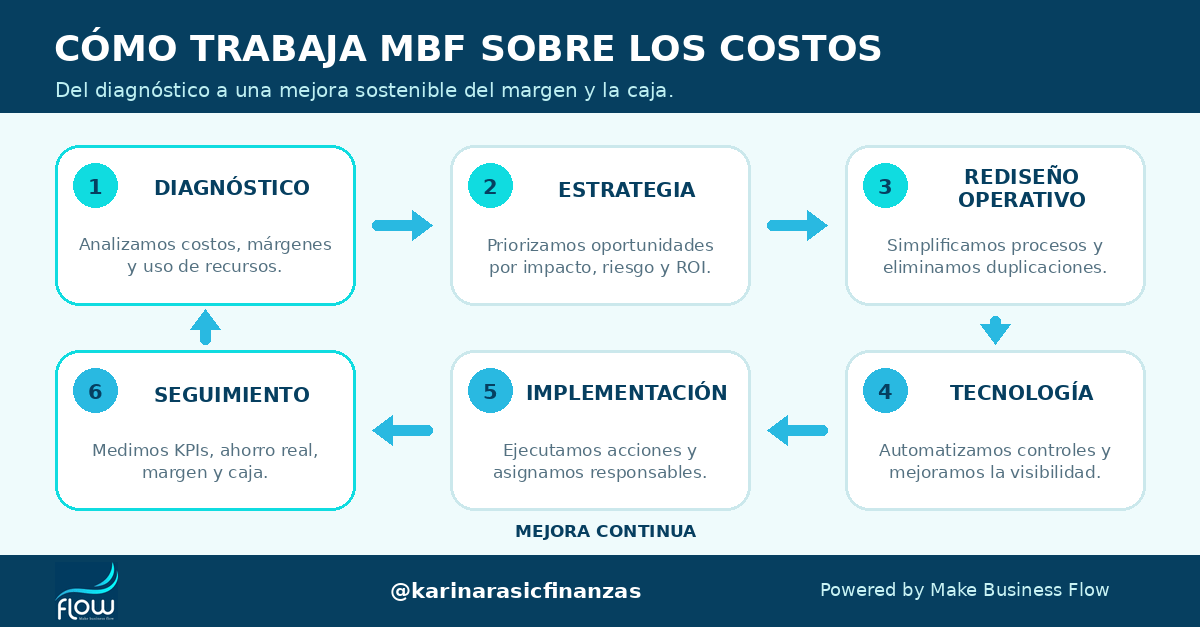
En MBF analizamos dónde está utilizando sus recursos la empresa, identificamos costos estratégicos, necesarios, ineficientes y prescindibles, y definimos prioridades según su impacto sobre el margen, la caja y el crecimiento.
Después rediseñamos procesos, incorporamos tecnología y acompañamos la implementación. Finalmente, medimos los resultados para comprobar que los ahorros proyectados se conviertan en mejoras reales y sostenibles.
No entregamos solamente un informe: ayudamos a ejecutar los cambios.
Soy Karina Rasic, CFO externa y asesora financiera para pymes y startups.
Ayudo a empresarios y equipos directivos a entender sus números, mejorar sus márgenes, ordenar su cash flow y tomar decisiones con mejor información financiera.
Si quieres analizar los costos y la rentabilidad de tu empresa, puedes agendar una reunión de 30 minutos conmigo:
👉 https://calendly.com/karinarasicfinanzas/30min
También puedes suscribirte a mi newsletter en Substack, donde comparto ideas, herramientas y casos para ayudarte a gestionar mejor las finanzas de tu empresa:
📰
@karinarasicfinanzas
Powered by Make Business Flow