

Si leíste la newsletter anterior sobre cómo los Directorios deberían evaluar la longevidad real de sus empresas, esta reflexión es la continuación natural.
Porque el mismo cambio estructural que obliga a las empresas a repensar su estrategia financiera también está redefiniendo la seguridad financiera individual.
Ya no alcanza con optimizar el presente. La pregunta vuelve a ser la misma:
¿Qué tan resiliente es tu modelo, personal o empresarial, si el sistema cambia?
Karina Rasic, nominada como top 200 Voices en Finanzas de España
Accede a la publicación
El paradigma clásico: ahorrar hoy para vivir mañana
Durante más de un siglo, el contrato social implícito fue relativamente claro:
Trabajás entre 30 y 40 años
Ahorrás una parte de tu ingreso
El Estado, el mercado o ambos invierten ese ahorro
Te jubilás y vivís de ese capital + una pensión
Este modelo se apoyaba en cuatro supuestos estructurales:
Crecimiento económico sostenido
Inflación moderada y controlable
Demografía expansiva (muchos jóvenes financiando a pocos viejos)
Estabilidad institucional
Economistas como John Maynard Keynes asumían que el progreso tecnológico permitiría incluso reducir las horas de trabajo y garantizar bienestar general. El ahorro previsional era parte del “orden natural” del capitalismo industrial.
Pero ese mundo ya no existe.
2. La ruptura demográfica: el elefante en la habitación
Uno de los primeros en advertirlo con crudeza fue Peter Drucker, quien habló del “age of discontinuity”. Hoy esa discontinuidad es demográfica.
Datos duros (no ideología):
La población envejece más rápido de lo que nacen nuevos contribuyentes.
La expectativa de vida se estira, pero no la productividad laboral.
Los sistemas previsionales funcionan como esquemas de reparto tensionados.
El economista Niall Ferguson lo resume así:
“Los sistemas de pensiones modernos fueron diseñados para un mundo que ya no existe.”
Ahorrar para 20 o 30 años de jubilación requiere rendimientos irreales o sacrificios imposibles para la mayoría.
3. Inflación estructural y destrucción silenciosa del ahorro
Aquí entramos en un punto que vos conocés de memoria, pero que el ciudadano promedio no termina de internalizar.
La inflación ya no es solo un fenómeno monetario coyuntural. Es estructural.
Ray Dalio, fundador de Bridgewater, explica que vivimos el final de un long-term debt cycle. Cuando la deuda es impagable, el sistema hace solo cuatro cosas:
Default
Inflación
Represión financiera
Transferencias encubiertas
¿Quién paga? El ahorrista conservador.
Ahorrar durante 30 años en instrumentos “seguros” implica aceptar una erosión sistemática del poder adquisitivo. El problema no es ahorrar poco. El problema es ahorrar en un sistema diseñado para licuar ahorro.
4. Tecnología, IA y el colapso del ingreso laboral lineal
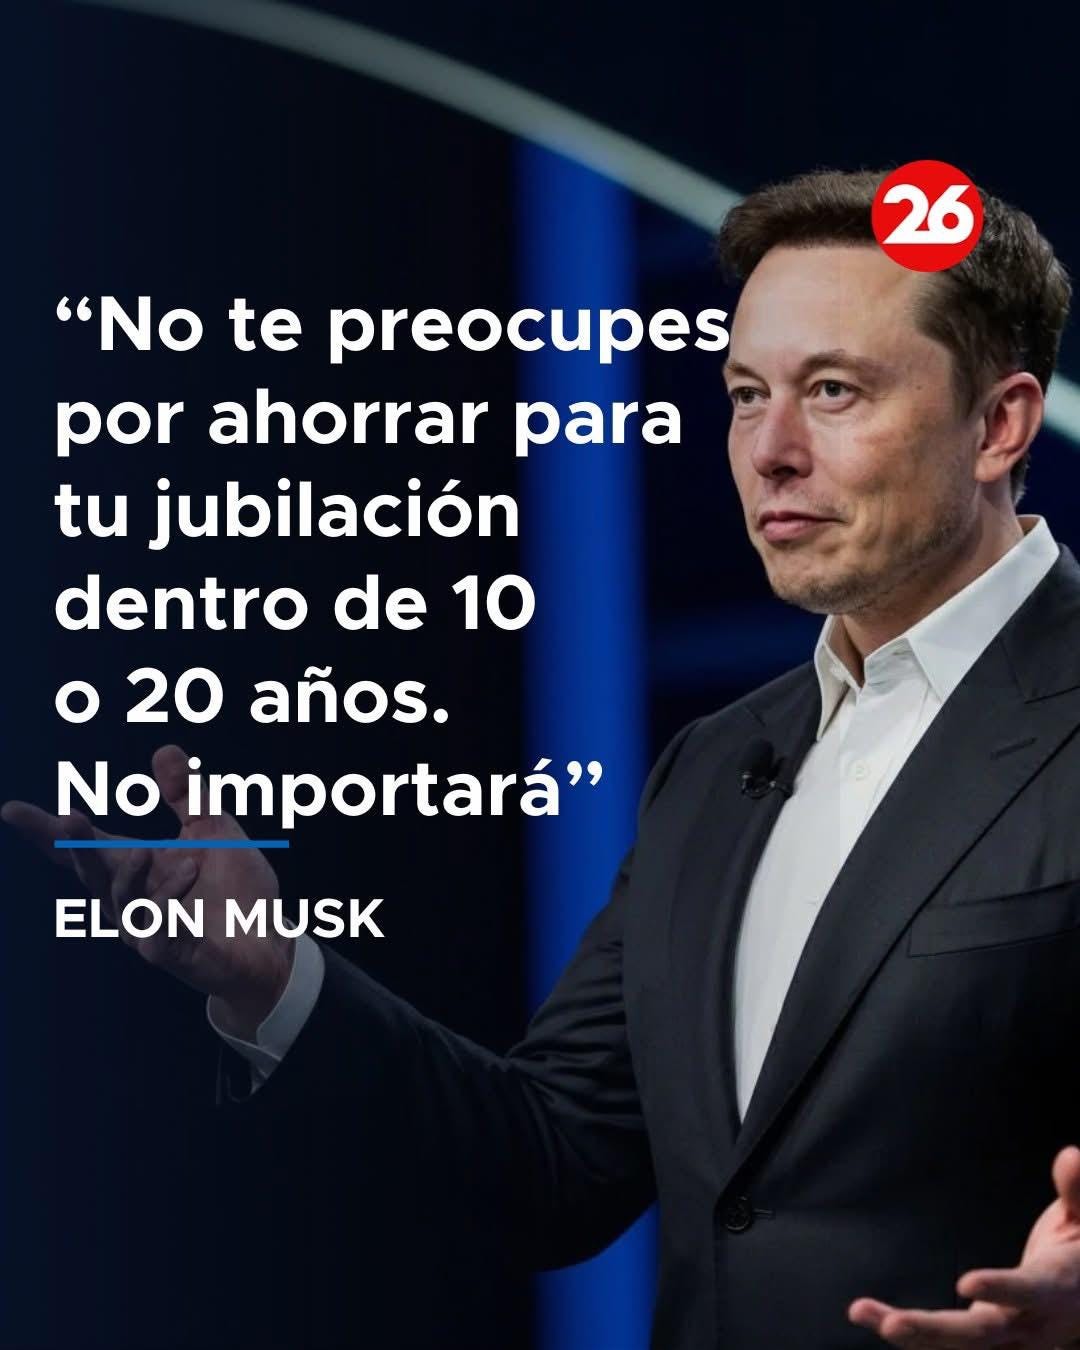
La frase de Musk no puede leerse sin entender su obsesión central: la disrupción tecnológica total.
Economistas como Erik Brynjolfsson y Andrew McAfee (MIT) llevan años explicando que la tecnología desacopla productividad de empleo.
Hoy:
Podés crear valor sin empleo tradicional
Podés perder empleo aunque la economía crezca
El ingreso deja de ser lineal, predecible y estable
Si el ingreso es volátil, ¿cómo sostenés un plan de ahorro previsional rígido durante 40 años?
Musk, desde esta lógica, no dice “no ahorres”. Dice algo más inquietante:
el sistema sobre el que creés que estás ahorrando puede no existir cuando lo necesites.
5. El fin del “retiro” como concepto económico
Otro supuesto que cae: la jubilación como etapa pasiva.
El gerontólogo Andrew Scott (London Business School) plantea que vivimos en sociedades de vida larga pero con instituciones de vida corta.
Trabajar hasta los 60 y luego “retirarse” 25 años:
No es financieramente sostenible
No es psicológicamente sano
No es socialmente eficiente
El nuevo paradigma no es ahorrar para no trabajar, sino diseñar ingresos longevos, flexibles y adaptativos.
6. Capital humano > capital financiero
Acá hay un quiebre conceptual enorme.
Tradicionalmente:
“Ahorrá dinero para cuando no puedas trabajar.”
Hoy, los expertos más serios dicen:
“Invertí en seguir siendo relevante.”
Naval Ravikant lo resume brutalmente:
“La verdadera seguridad es saber crear valor desde cero.”
El capital humano —habilidades, red, reputación, criterio— se aprecia con la edad si se cultiva bien. El capital financiero mal invertido, no.
7. El rol de los activos productivos reales
Musk invierte en empresas, tecnología, infraestructura, no en planes jubilatorios.
No porque sea “temerario”, sino porque entiende algo clave:
Los activos productivos se adaptan
El dinero pasivo se devalúa
El economista Hyman Minsky explicaba que la estabilidad genera complacencia, y la complacencia crisis. Los sistemas previsionales están en esa fase: aparentemente estables, estructuralmente frágiles.
8. ¿Entonces no hay que ahorrar?
Acá viene la parte incómoda, pero honesta.
No. La conclusión no es “no ahorres”.
La conclusión es:
No delegues tu futuro en un solo sistema
No confundas ahorro con seguridad
No creas que el pasado garantiza el futuro
El Nobel Robert Shiller insiste en que la narrativa económica es tan poderosa como los números. Y la narrativa del “ahorro jubilatorio garantizado” ya no se sostiene.
9. El verdadero cambio de paradigma
El nuevo paradigma financiero se apoya en cinco pilares:
Multiplicidad de ingresos
Aprendizaje permanente
Activos productivos y opcionales
Movilidad geográfica y regulatoria
Flexibilidad vital, no rigidez
Musk provoca, pero no improvisa. Su frase incomoda porque desnuda una verdad que nadie quiere asumir:
el sistema no va a cuidar de vos mejor de lo que vos lo entiendas.
10. Cierre: la frase que nadie quiere escuchar
Tal vez el mayor error sea tomar la frase de Musk de forma literal.
El mensaje real no es “no ahorres”.
El mensaje es:
Si tu único plan para el futuro es ahorrar dentro de un sistema que no controlás, no tenés un plan.
Y eso, para una CFO, para founders, para familias, es el verdadero riesgo sistémico.
Ejercicio
Sí. Y te propongo hacerlo en serio, no como un ejercicio académico sino como un simulador mental y financiero que cualquier founder, ejecutivo o familia debería atravesar hoy. Este ejercicio está pensado justamente para romper el paradigma clásico del ahorro previsional y reemplazarlo por estrategia financiera viva.
Voy a guiarte paso a paso. Podés usarlo con clientes, en workshops, o incluso como diagnóstico inicial.
🧠 Ejercicio de Estrategia Financiera
“Diseñar tu seguridad financiera en un mundo sin jubilación garantizada”
PARTE 1 – Desarmar el supuesto (el paso más incómodo)
Pregunta 1
Respondé sin números, solo con honestidad:
¿En qué se apoya HOY tu sensación de seguridad financiera futura?
Marcá todo lo que aplique:
⬜ Ahorros bancarios
⬜ Plan de jubilación estatal
⬜ Fondo privado / retiro
⬜ Ingresos futuros “esperados”
⬜ Negocio propio
⬜ Habilidades profesionales
⬜ Red de contactos
⬜ Nada claro
👉 Reflexión clave
Si más del 50% de tu respuesta depende de instituciones externas (Estado, mercado financiero tradicional, promesas a largo plazo), estás expuesto a riesgo sistémico, no importa cuántos ahorros tengas.
PARTE 2 – El test de estrés (pensar lo impensable)
Ahora viene el corazón del ejercicio.
Escenario hipotético (no catastrófico, realista):
Dentro de 15 años:
La edad jubilatoria sube 10 años
El sistema previsional paga el equivalente al 30% del costo de vida actual
La inflación acumulada licúa el 60% del ahorro conservador
Tu sector profesional cambia radicalmente por tecnología
Pregunta 2
En ese escenario:
¿Qué parte de tu ingreso futuro sigue en pie?
Clasificala así:
Fuente
Existe
Parcial
Desaparece
Jubilación estatal
⬜
⬜
⬜
Ahorro financiero clásico
⬜
⬜
⬜
Ingreso laboral tradicional
⬜
⬜
⬜
Negocio / equity
⬜
⬜
⬜
Habilidades monetizables
⬜
⬜
⬜
👉 Insight brutal
Lo único que sobrevive en todos los escenarios históricos es:
capacidad de generar valor + activos productivos.
PARTE 3 – Mapa de activos (no solo financieros)
Acá cambia el juego.
Ejercicio 3
Listá tus activos actuales en estas 4 categorías:
1️⃣ Activos financieros
Cash
Inversiones
Fondos
Cripto / alternativos
👉 Riesgo principal: inflación / regulación
2️⃣ Activos productivos
Empresa
Participaciones
Proyectos con cash flow
IP (libros, cursos, software, licencias)
👉 Riesgo principal: mala gestión (pero controlable)
3️⃣ Activos humanos
Experiencia
Marca personal
Know-how
Capacidad de decisión
Reputación
👉 Riesgo principal: no actualizarlos
4️⃣ Activos relacionales
Red profesional
Socios
Acceso a capital
Acceso a oportunidades
👉 Riesgo principal: descuidarlos
Pregunta 3
¿En cuál de estas cuatro categorías estás sobreinvertido y en cuál estás subinvertido?
Este desequilibrio explica el 80% de la ansiedad financiera moderna.
PARTE 4 – Ingreso longevidad (la pregunta que casi nadie hace)
Ahora pensemos distinto.
Pregunta 4
Si vivís hasta los 90 años, ¿cómo se financian tus años 65–90?
No con montos. Con mecanismos.
Ejemplos válidos:
Dividendos de empresa
Advisory / mentoring
Board roles
Licencias de IP
Renta de activos reales
Equity que madura
Ejemplos peligrosos:
“Ahorros”
“Después veo”
“El Estado”
“Mis hijos”
👉 Nueva regla
El objetivo no es jubilarse.
El objetivo es no volverse financieramente irrelevante.
PARTE 5 – Estrategia financiera personal
Ahora cerramos con una hoja simple.
Diseñá tu estrategia en 5 líneas:
Cómo genero ingresos hoy
Cómo puedo generar ingresos mañana sin empezar de cero
Qué activos construyo que trabajen sin mí
Qué habilidad necesito desarrollar en los próximos 5 años
Qué dependencia tengo que reducir YA
Si no podés responder alguna, ahí está el trabajo estratégico
CIERRE
El viejo paradigma decía:
“Trabajá duro, ahorrá y el sistema te va a cuidar.”
El nuevo paradigma dice:
“Diseñá tu propio sistema antes de que el sistema decida por vos.”