


Charlie Munger, histórico socio de Warren Buffett en Berkshire Hathaway, tenía una opinión bastante contundente sobre el EBITDA:
Cuando veas la palabra EBITDA, sustitúyela por “bullshit earnings”.
Warren Buffett tampoco fue más amable. En su carta a los accionistas de Berkshire Hathaway del año 2000 planteó una pregunta tan irónica como acertada:
¿Acaso el hada de los dientes paga las inversiones en activos de la empresa?
¿Por qué dos de los inversores más respetados del mundo criticaban una métrica que utilizan bancos, fondos, inversores y compradores de empresas?
Porque el EBITDA puede ser muy útil.
Pero también puede crear la ilusión de que una empresa genera mucho más dinero del que realmente produce.
Empecemos por lo básico: ¿qué es el EBITDA?
EBITDA significa:
Earnings Before Interest, Taxes, Depreciation and Amortization.
En español:
Beneficio antes de intereses, impuestos, depreciaciones y amortizaciones.
Busca medir el resultado operativo de una empresa antes de considerar:
Cómo se financia.
Cuántos impuestos paga.
La depreciación de sus activos físicos.
La amortización de sus activos intangibles.
Una forma de calcularlo es:
EBITDA = Resultado neto + intereses + impuestos + depreciaciones + amortizaciones
También puede calcularse desde el resultado operativo:
EBITDA = EBIT + depreciaciones + amortizaciones
El EBIT es el beneficio antes de intereses e impuestos, pero después de reconocer depreciaciones y amortizaciones.
Un ejemplo sencillo
Supongamos que una empresa presenta estos resultados anuales:
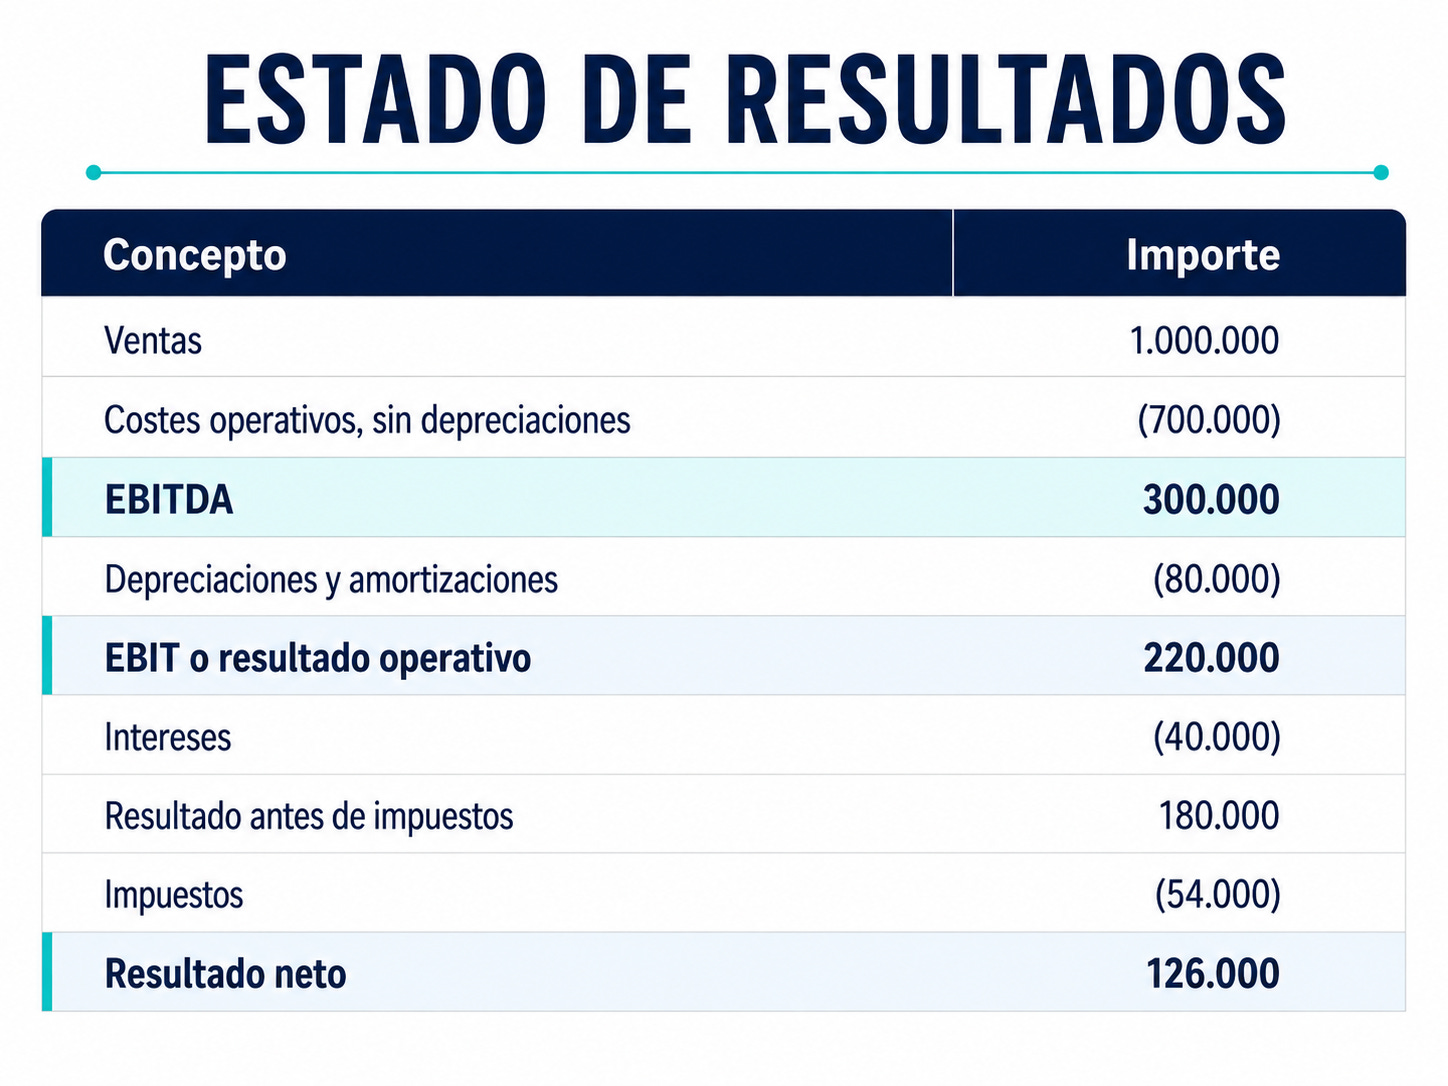
La empresa tiene:
Un resultado neto de 126.000.
Un EBIT de 220.000.
Un EBITDA de 300.000.
Los tres números son correctos.
Pero cuentan historias diferentes.
El resultado neto muestra lo que queda después de intereses e impuestos.
El EBIT muestra la rentabilidad operativa después de reconocer el desgaste contable de los activos.
El EBITDA muestra el resultado del negocio antes de considerar el coste de la deuda, los impuestos y las depreciaciones.
Entonces, ¿para qué sirve el EBITDA?
El EBITDA ayuda a observar la capacidad operativa de una empresa sin que la comparación esté demasiado afectada por su estructura financiera, su régimen fiscal o determinados criterios contables.
Puede ser útil para:
1. Comparar empresas del mismo sector
Dos compañías pueden tener operaciones similares, pero una estar muy endeudada y la otra financiarse principalmente con capital propio.
La primera pagará más intereses y tendrá un resultado neto menor.
El EBITDA permite comparar su desempeño operativo antes de considerar esa diferencia financiera.
2. Analizar la evolución del negocio
Si el margen EBITDA mejora del 12 % al 18 %, probablemente la empresa esté gestionando mejor sus precios, costes o gastos operativos.
3. Evaluar la capacidad de endeudamiento
Los bancos suelen observar ratios como:
Deuda financiera neta / EBITDA
Este indicador intenta estimar cuántos años de EBITDA serían necesarios para cubrir la deuda financiera neta, aunque esto no significa que todo el EBITDA esté disponible para pagarla.
4. Negociar compraventas de empresas
En muchos sectores se utilizan múltiplos de EV/EBITDA para obtener una primera referencia de valoración.
Pero una referencia no es una valoración completa.
¿Por qué Munger y Buffett lo criticaban?
Porque el EBITDA excluye gastos que, tarde o temprano, alguien tiene que pagar.
El problema central está en las depreciaciones y amortizaciones.
Imaginemos una empresa de transporte con una flota de camiones. La depreciación es un gasto contable, pero los camiones se desgastan de verdad.
En algún momento habrá que repararlos o reemplazarlos.
Lo mismo sucede con:
Las máquinas de una fábrica.
Los aviones de una aerolínea.
Los trenes de una compañía ferroviaria.
Los servidores de un centro de datos.
Los equipos de una empresa de telecomunicaciones.
La reforma de los locales de una cadena comercial.
El EBITDA suma nuevamente la depreciación porque no representa una salida de caja en ese período.
Pero eso no significa que el coste económico haya desaparecido.
Una empresa puede tener un EBITDA de 10 millones y necesitar invertir 9 millones cada año para mantener sus activos en funcionamiento.
Otra puede tener el mismo EBITDA y necesitar invertir solamente 1 millón.
¿Valen lo mismo?
Claramente, no.
Esta era la crítica de Buffett: si ignoramos sistemáticamente las inversiones necesarias para sostener el negocio, podemos confundir una ganancia contable intermedia con dinero realmente disponible.
EBITDA no es flujo de caja
Este es uno de los errores más frecuentes que encuentro cuando analizo empresas.
El EBITDA no descuenta:
Las inversiones en activos o CapEx.
El aumento del capital de trabajo.
El pago de intereses.
Los impuestos.
Las cuotas de deuda.
Los dividendos.
Determinados gastos extraordinarios.
Una empresa puede tener EBITDA positivo y, al mismo tiempo, quedarse sin efectivo.
Por ejemplo, puede vender mucho y reconocer una buena rentabilidad operativa, pero tardar 120 días en cobrar a sus clientes.
El EBITDA aparece en el estado de resultados.
La falta de caja aparece en la cuenta bancaria.
Y la cuenta bancaria suele ser bastante menos diplomática.
El peligro del “EBITDA ajustado”
En una transacción también es frecuente escuchar:
“Nuestro EBITDA real es el EBITDA ajustado”.
Algunos ajustes son razonables.
Por ejemplo:
Un juicio excepcional.
Los honorarios extraordinarios de una adquisición.
Un gasto que no continuará después de la venta.
El salario excesivo de un socio que será reemplazado por un ejecutivo de mercado.
El problema aparece cuando se ajusta todo lo que resulta incómodo.
Si todos los años existen gastos “extraordinarios”, probablemente ya no sean extraordinarios.
Cuantos más ajustes necesita una empresa para explicar su rentabilidad, mayor debe ser la atención durante el due diligence.
¿Cómo se utiliza el EBITDA para valorar una empresa?
Una metodología frecuente consiste en aplicar un múltiplo:
Valor de empresa = EBITDA × múltiplo comparable
Si nuestra empresa genera un EBITDA de 300.000 y las compañías comparables se negocian a cinco veces EBITDA:
Valor de empresa = 300.000 × 5 = 1.500.000
Pero este resultado representa el Enterprise Value, es decir, el valor de las operaciones de la empresa.
Para calcular el valor correspondiente a los socios debemos ajustar la deuda y la caja:
Valor del capital = Enterprise Value − deuda financiera + efectivo
Si la empresa tiene:
Enterprise Value: 1.500.000
Deuda: 400.000
Efectivo: 100.000
Entonces:
Valor del capital = 1.500.000 − 400.000 + 100.000 = 1.200.000
Este sería el valor estimado para los accionistas antes de considerar otros ajustes de la transacción.
¿Por qué no todas las valoraciones utilizan EBITDA?
Porque no todas las empresas generan valor de la misma manera ni se encuentran en la misma etapa.
1. Flujo de caja descontado
El método de Discounted Cash Flow o DCF valora la empresa según los flujos de caja que podrá generar en el futuro.
En términos simplificados:
Flujo de caja libre = EBIT después de impuestos + depreciaciones − CapEx − aumento del capital de trabajo
Aquí la inversión en activos y la necesidad de financiar clientes e inventarios sí importan.
El EBITDA puede utilizarse como punto de partida, pero no es el valor que finalmente se descuenta.
Este método suele ser más completo, aunque depende mucho de la calidad de las proyecciones y de la tasa de descuento utilizada.
2. Múltiplo de ventas
Se utiliza en startups o empresas de rápido crecimiento que todavía no tienen EBITDA positivo.
Una compañía de software puede estar invirtiendo fuertemente para ganar mercado y presentar pérdidas hoy, aunque tenga ingresos recurrentes, buena retención y un mercado potencial enorme.
En estos casos pueden analizarse:
EV/Revenue.
Ingresos recurrentes anuales.
Crecimiento.
Margen bruto.
Retención de clientes.
Coste de adquisición.
Valor de vida del cliente.
El múltiplo de ventas no sustituye el análisis financiero, pero permite comparar empresas que todavía no llegaron a la rentabilidad.
3. Múltiplo sobre resultado neto
El ratio precio-beneficio, o P/E, relaciona el valor del capital con el resultado neto.
Puede ser útil para compañías maduras, estables y con estructuras financieras comparables.
En este caso no se utiliza EBITDA porque el resultado neto ya incorpora intereses, impuestos, depreciaciones y amortizaciones.
4. Valor patrimonial o de activos
En empresas inmobiliarias, holdings, compañías con activos valiosos o negocios en liquidación, puede resultar más relevante valorar:
Inmuebles.
Participaciones.
Maquinaria.
Inventarios.
Activos financieros.
Deudas y contingencias.
Una empresa puede tener poco EBITDA y, sin embargo, poseer activos de enorme valor.
5. Transacciones comparables
También se analizan precios pagados en adquisiciones recientes de empresas similares.
El múltiplo puede aplicarse sobre EBITDA, ventas, usuarios, activos o cualquier otra variable relevante para ese sector.
6. Métodos específicos para startups
Cuando no existen beneficios ni flujos de caja predecibles, los inversores pueden considerar:
Tamaño del mercado.
Tecnología.
Propiedad intelectual.
Tracción.
Equipo.
Escalabilidad.
Valoraciones de rondas comparables.
Probabilidad de alcanzar determinados hitos.
Pretender valorar una startup pre-revenue mediante EBITDA sería como medir la velocidad de un avión que todavía se está construyendo.
¿Qué método es el correcto?
La respuesta más profesional es: depende.
Depende de:
La etapa de la empresa.
El sector.
Su intensidad de capital.
La previsibilidad de sus ingresos.
Su nivel de endeudamiento.
Su crecimiento.
La calidad de la información financiera.
El objetivo de la valoración.
Una valoración seria no debería depender de una única cifra.
Lo habitual es utilizar diferentes metodologías y construir un rango razonable de valor.
Si el DCF indica 10 millones, los múltiplos comparables 7 millones y las transacciones recientes 8 millones, no debemos elegir automáticamente el número más alto.
Debemos comprender qué supuestos explican la diferencia.
Mi conclusión
El EBITDA no es “bullshit” por sí mismo.
Se vuelve peligroso cuando se presenta como si fuera flujo de caja, beneficio final o una medida completa del valor de una empresa.
Es una herramienta útil para observar la operación, comparar compañías y comenzar una conversación sobre valoración.
Pero no responde por sí solo preguntas fundamentales:
¿Cuánto efectivo genera realmente la empresa?
¿Cuánto necesita reinvertir?
¿Cuánto capital de trabajo consume?
¿Qué deuda deberá pagar?
¿Puede mantener sus márgenes?
¿Qué riesgos existen?
¿Cuánto crecimiento estamos comprando?
¿Qué recibirá finalmente el accionista?
El EBITDA puede decirnos que el motor funciona.
Pero para saber cuánto vale el vehículo también necesitamos conocer el combustible que consume, las reparaciones que requiere, la deuda que arrastra y cuánto tiempo podrá seguir circulando.
Antes de multiplicar el EBITDA por cinco, seis o diez, hay que comprender la empresa que existe detrás de ese número.
Porque una valoración no consiste en aplicar una fórmula.
Consiste en entender un negocio.
Soy Karina Rasic.
Y esto es Catarsis Financiera. Los Expedientes del CFO.
Trabajo con empresarios, CEOs y founders ayudándolos a entender mejor sus números, ordenar sus finanzas y tomar decisiones con más información y menos intuición.
Si tu empresa vende, pero no tienes claridad sobre su rentabilidad, su caja o su verdadero valor, puedes agendar una reunión de 30 minutos conmigo:
👉 https://calendly.com/karinarasicfinanzas/30min
También puedes suscribirte a mi newsletter, donde comparto herramientas, análisis y casos reales sobre finanzas empresariales:
Y si quieres conocer tu capacidad actual para liderar financieramente una empresa, puedes realizar el Test de Liderazgo Financiero:
📊 https://go.makebusinessesflow.com/test-liderazgo-financiero
Fuentes: Carta de Warren Buffett a los accionistas de Berkshire Hathaway, 2000 y Aswath Damodaran: múltiplos EV/EBITDA.
El EBITDA muestra parte del desempeño, pero no cuánto valor crea una empresa. Sin flujo de caja, inversión y retorno sobre el capital, la lectura del negocio queda incompleta.
Cuidado que lo lee José Elias inversor a puro EBITDA