

Hay una pregunta incómoda que todo dueño de una PYME debería hacerse:
¿Estoy dirigiendo mi empresa o simplemente reaccionando a lo que pasa afuera?
Durante años, muchas empresas aprendieron a sobrevivir mirando el dólar, la inflación, los impuestos, las tasas, los proveedores, los cambios de reglas y el humor del mercado.
Eso generó empresarios resilientes. Empresarios que aprendieron a moverse rápido, negociar, postergar pagos, adelantar compras, ajustar precios “a ojo” y seguir funcionando aun cuando el contexto no ayudaba.
Pero hoy eso ya no alcanza.
Porque una cosa es ser resiliente.
Y otra muy distinta es vivir financieramente desordenado.
Una PYME puede estar afectada por la macro, sí. Pero no puede estar gobernada por la macro si además no controla sus finanzas internas.
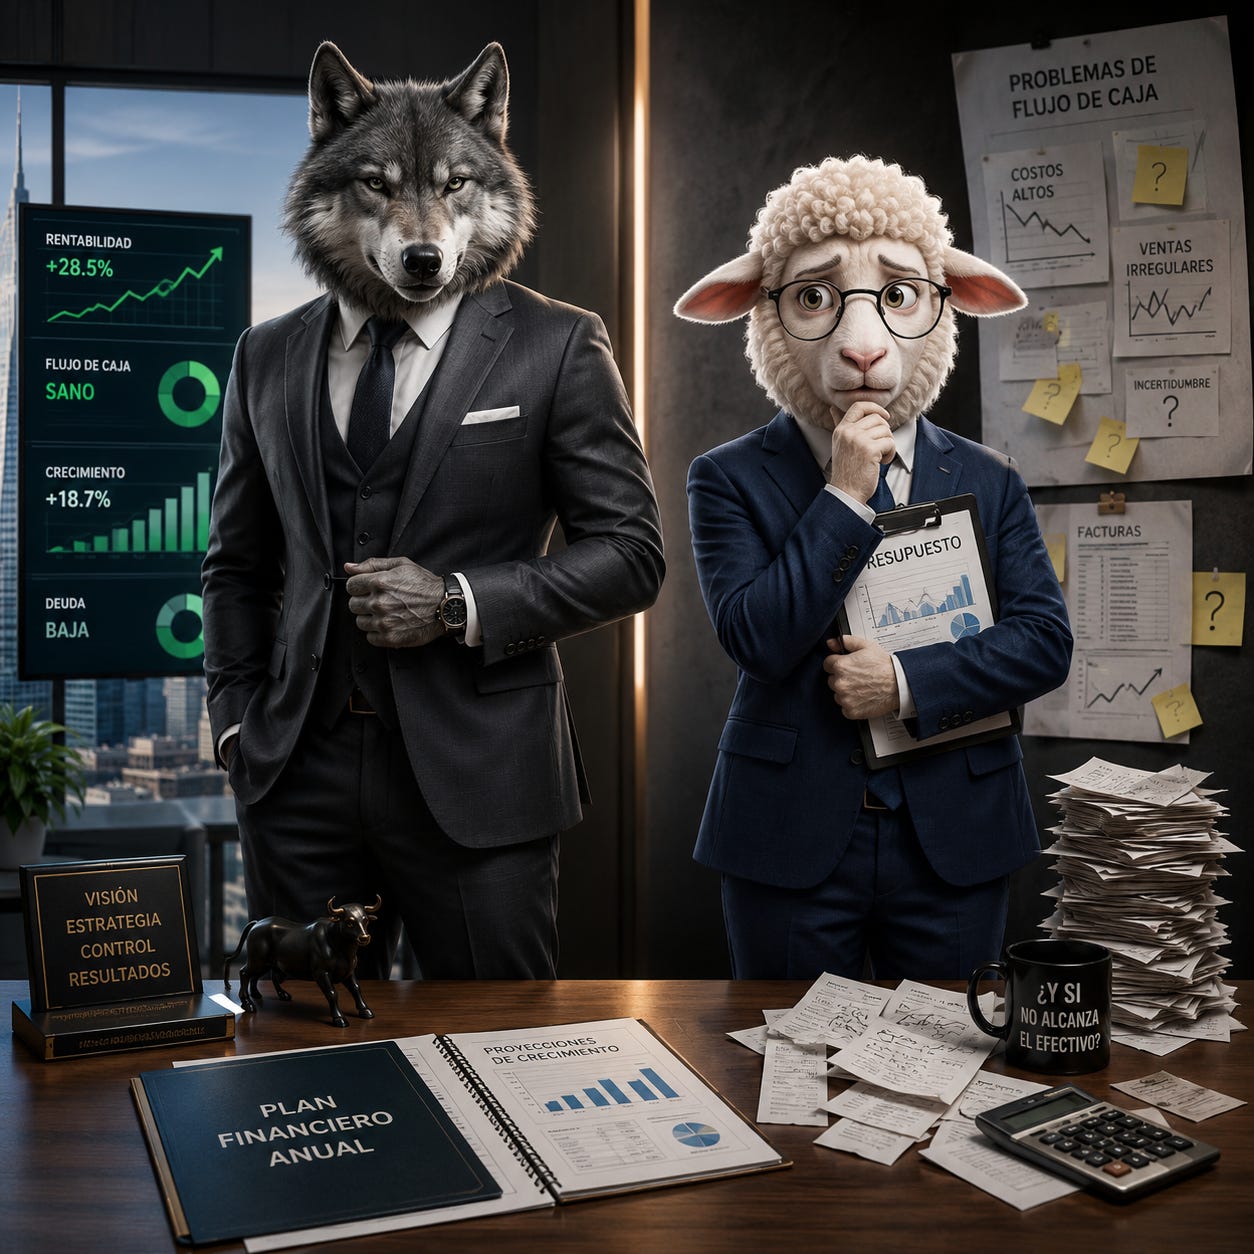
Ahí aparece la gran diferencia entre ser cordero financiero o lobo financiero.
El cordero espera.
Espera que baje la inflación.
Espera que el dólar se calme.
Espera que el cliente pague.
Espera que el banco apruebe.
Espera que el contador le avise.
Espera llegar a fin de mes.
El lobo financiero no espera.
Mira los números.
Pregunta.
Mide.
Corrige.
Decide.
Y, sobre todo, deja de manejar la empresa solo con intuición.
El problema no es solamente la macro
Muchas PYMEs dicen: “El problema es el contexto”.
Y en parte es verdad.
Pero cuando entramos a mirar la empresa por dentro, aparecen otros problemas igual o más graves:
La empresa vende, pero no sabe cuánto gana.
Factura, pero no sabe cuándo cobra.
Compra, pero no sabe si está comprando bien.
Tiene stock, pero no sabe cuánto capital tiene inmovilizado.
Paga sueldos, impuestos y proveedores, pero no proyecta la caja.
Aumenta precios, pero no conoce el margen real por producto, cliente o unidad de negocio.
Entonces la macro pega más fuerte porque la empresa no tiene defensa interna.
Una empresa sin información financiera clara es una empresa expuesta.
Y cuando no hay números, el dueño termina tomando decisiones por sensación.
“Me parece que este cliente conviene.”
“Creo que este producto deja margen.”
“Supongo que este mes llegamos.”
“Intuyo que tenemos que subir precios.”
La intuición sirve.
Pero no puede ser el sistema de gestión.
Primera medida: ordenar el ERP
El ERP no es solo un software administrativo.
Es el lugar donde la empresa empieza a construir control.
Pero muchas PYMEs tienen el ERP mal usado, incompleto o desconectado de la toma de decisiones.
Cargan facturas, emiten comprobantes, registran pagos, pero después exportan todo a Excel para entender qué pasó.
Eso es una señal de alerta.
El dueño debería preguntarse:
¿El ERP refleja la realidad del negocio?
¿La información está cargada a tiempo?
¿Los centros de costo están bien definidos?
¿Puedo ver rentabilidad por producto, cliente, sucursal o unidad?
¿El stock coincide con la realidad física?
¿Las cuentas por cobrar y pagar están actualizadas?
¿El ERP conversa con bancos, facturación, inventario y reportes?
Si la respuesta es no, la empresa no necesita “más reportes”.
Necesita rediseñar su sistema de información.
Porque un ERP mal implementado no da control.
Da una falsa sensación de orden.
Segunda medida: vivir con cash flow proyectado
El cash flow no es un informe para el banco.
Es el tablero de oxígeno de la empresa.
Una PYME puede tener ventas, utilidad contable y clientes importantes, pero si no sabe cuándo entra y sale el dinero, puede quedarse sin caja.
El dueño debería mirar cash flow todas las semanas.
No una vez por mes.
No cuando falta plata.
No cuando llama el banco.
Todas las semanas.
Como mínimo, la empresa debería tener una proyección de caja de 13 semanas.
Ese tablero debería mostrar:
Caja inicial.
Cobranzas esperadas.
Pagos comprometidos.
Sueldos.
Impuestos.
Proveedores críticos.
Deuda bancaria.
Cheques emitidos.
Tarjetas.
Alquileres.
Inversiones necesarias.
Caja final proyectada.
Alertas de faltantes.
Decisiones posibles.
La pregunta no es solo “cuánta plata tengo hoy”.
La pregunta correcta es:
¿Qué caja voy a tener en 30, 60 y 90 días si sigo operando como estoy operando?
Ahí cambia todo.
Porque el dueño deja de reaccionar y empieza a anticiparse.
Tercera medida: analizar resultados con rutina
El resultado no se mira una vez al año.
Tampoco alcanza con mirar el balance cuando lo prepara el contador.
El dueño necesita una rutina financiera simple, constante y accionable.
Rutina semanal: caja y operación
Una vez por semana debería revisar:
Caja disponible.
Cobranzas atrasadas.
Pagos críticos de los próximos 15 días.
Ventas reales vs ventas esperadas.
Margen bruto estimado.
Stock crítico.
Clientes con riesgo de mora.
Necesidad de financiamiento.
Decisiones urgentes.
Esta reunión no debería durar más de 45 minutos.
Pero debe ocurrir todas las semanas.
Rutina mensual: rentabilidad
Una vez por mes debería analizar:
Estado de resultados.
Ventas por línea de negocio.
Margen bruto.
Costos fijos.
Gastos variables.
EBITDA.
Resultado operativo.
Rentabilidad por cliente.
Rentabilidad por producto.
Desvíos contra presupuesto.
Acciones correctivas.
La pregunta clave del mes no es “¿vendimos más?”.
La pregunta es:
¿Ganamos más, generamos caja y mejoramos la calidad del negocio?
Porque vender más sin margen puede destruir valor.
Y crecer sin caja puede llevar a una empresa rentable al estrés financiero.
Rutina trimestral: estrategia
Cada tres meses, el dueño debería revisar:
Pricing.
Estructura de costos.
Productividad del equipo.
Rentabilidad por unidad.
Necesidad de inversión.
Endeudamiento.
Capital de trabajo.
Escenarios macro.
Riesgos.
Oportunidades.
Plan de los próximos 90 días.
Esta es la reunión donde el dueño deja de apagar incendios y vuelve a dirigir.
¿Qué métricas debe mirar una PYME?
No hace falta mirar 50 indicadores.
Hay que mirar los correctos.
Los básicos son:
Cash runway: cuántos meses puede operar la empresa con la caja actual.
Margen bruto: cuánto queda después del costo directo.
EBITDA: cuánto genera el negocio antes de intereses, impuestos, depreciaciones y amortizaciones.
Capital de trabajo: diferencia entre lo que la empresa cobra, paga y necesita para operar.
Ciclo de conversión de caja: cuántos días pasan entre pagar, producir, vender y cobrar.
Cuentas por cobrar vencidas: dinero vendido pero no cobrado.
Endeudamiento: deuda total, costo financiero y vencimientos.
Rentabilidad por cliente o producto: dónde la empresa realmente gana y dónde solo factura.
Punto de equilibrio: cuánto necesita vender para cubrir sus costos.
Variación real vs presupuesto: diferencia entre lo planificado y lo ocurrido.
Con estas métricas, el dueño empieza a ver la empresa de otra forma.
No como una suma de problemas diarios.
Sino como un sistema financiero que puede ser gestionado.
¿Qué herramientas de IA puede usar?
La IA no reemplaza al dueño ni al CFO.
Pero acelera el análisis.
Permite ordenar información, detectar desvíos, generar reportes, leer archivos, construir dashboards y hacer mejores preguntas.
Hoy, por ejemplo, ChatGPT permite subir archivos como Excel o CSV, analizarlos, crear tablas y gráficos, y responder preguntas sobre esos datos. Esto es útil para revisar ventas, costos, gastos, cobranzas o desvíos mensuales sin depender de un análisis manual eterno. (OpenAI Help Center)
También puede usarse ChatGPT en entornos de Excel o Google Sheets cuando la configuración del workspace lo permite, lo que facilita trabajar sobre planillas existentes sin tener que rehacer todo desde cero. (OpenAI)
Para empresas que ya usan Microsoft, Power BI con Copilot permite analizar reportes, modelos semánticos y datos disponibles mediante preguntas en lenguaje natural, lo que ayuda a transformar dashboards en una conversación con los datos. (Microsoft Learn)
Para equipos que trabajan con Google Workspace, Gemini en Sheets ayuda a estructurar datos, crear visualizaciones y completar o categorizar información dentro de hojas de cálculo. (Google Workspace)
Y para empresas que usan QuickBooks, Intuit viene incorporando asistentes de IA para automatizar tareas contables, organizar transacciones y generar recomendaciones financieras. (QuickBooks)
Pero hay un punto clave:
La IA solo es buena si los datos están ordenados.
Si el ERP está mal cargado, si los costos están mezclados, si los productos no tienen categorías, si los clientes no están bien registrados, si las cuentas por cobrar no son confiables, la IA no hace magia.
Solo acelera el desorden.
Por eso el camino correcto no es “pongamos IA”.
El camino correcto es:
Primero ordenar la información.
Después conectar los datos.
Luego automatizar reportes.
Y recién ahí usar IA para analizar, proyectar y decidir mejor.
¿Seguimos siendo intuitivos o nos basamos en números?
La respuesta honesta es: las dos cosas.
Pero en el orden correcto.
La intuición del dueño vale mucho.
Conoce el mercado.
Conoce a los clientes.
Sabe cuándo algo no cierra.
Percibe riesgos antes que un reporte.
Pero la intuición sin números puede convertirse en autoengaño.
Y los números sin criterio también pueden llevar a malas decisiones.
El dueño financiero moderno necesita combinar ambos mundos:
La experiencia para interpretar.
Los números para validar.
La IA para acelerar.
El CFO para ordenar el criterio.
Porque la empresa no se maneja mirando solamente el contexto.
Se maneja mirando el contexto y entendiendo exactamente dónde está parada internamente.
El nuevo rol del dueño PYME
El dueño ya no puede ser solamente vendedor, operador, negociador y bombero.
Tiene que convertirse en líder financiero.
No significa hacer todo solo.
Significa tener una rutina.
Tener datos.
Tener tablero.
Tener alertas.
Tener escenarios.
Tener conversaciones difíciles antes de que sea tarde.
Porque cuando una empresa no mira sus números, alguien más decide por ella:
el banco,
el proveedor,
el cliente,
el dólar,
la inflación,
la urgencia,
o el miedo.
El lobo financiero no controla la macro.
Pero controla lo que sí puede controlar.
Y eso cambia la historia.
Cierre
La PYME que sobrevive solo por intuición queda expuesta.
La PYME que entiende sus números gana margen de maniobra.
No se trata de adivinar el futuro.
Se trata de construir una empresa que pueda decidir con información, anticiparse a los problemas y dejar de vivir financieramente en piloto automático.
La pregunta no es si la macro te afecta.
La pregunta es:
¿Tenés control interno suficiente para que la macro no decida por vos?
CTA
En Make Business Flow ayudamos a dueños de PYMEs y startups a ordenar sus finanzas, revisar su ERP, construir cash flow proyectado, analizar resultados y aplicar IA para tomar mejores decisiones.
Porque una empresa que entiende sus números deja de reaccionar.
Y empieza a dirigir.