


¿Qué nos enseña el caso sobre el valor de leer bien un balance?
Una empresa que en 2025 facturó USD 4.600 millones, registró pérdidas netas de casi USD 42.000 millones y llegó a aspirar a una valuación de USD 2 billones. ¿Cómo es posible? Anthropic, creadora de Claude, nos obliga a distinguir crecimiento, resultados, financiación y caja.
Los números cuentan historias distintas
Según la información del prospecto examinada por Reuters, alrededor de USD 34.000 millones de la pérdida neta de 2025 surgieron de ajustes contables relacionados con obligaciones financieras potencialmente convertibles en acciones. La pérdida operativa fue de unos USD 8.060 millones. Un ajuste de valor de una obligación no equivale automáticamente a efectivo pagado ni demuestra que las notas hayan vencido.
La distinción se volvió todavía más importante en 2026: Reuters informó una pérdida neta de USD 80.700 millones en el primer semestre, de los cuales unos USD 72.000 millones correspondieron a un ajuste de valoración similar. Son pérdidas contables enormes, pero para medir liquidez también hay que estudiar caja disponible, consumo operativo, vencimientos, condiciones de conversión y compromisos futuros.
Crecimiento extraordinario, preguntas extraordinarias
Los ingresos trimestrales comunicados a inversores aumentaron de USD 4.700 millones en el primer trimestre de 2026 a USD 11.600 millones en el segundo y USD 16.800 millones en el tercero. La suma de los tres trimestres es USD 33.100 millones. Son ingresos reportados, no una proyección anual.
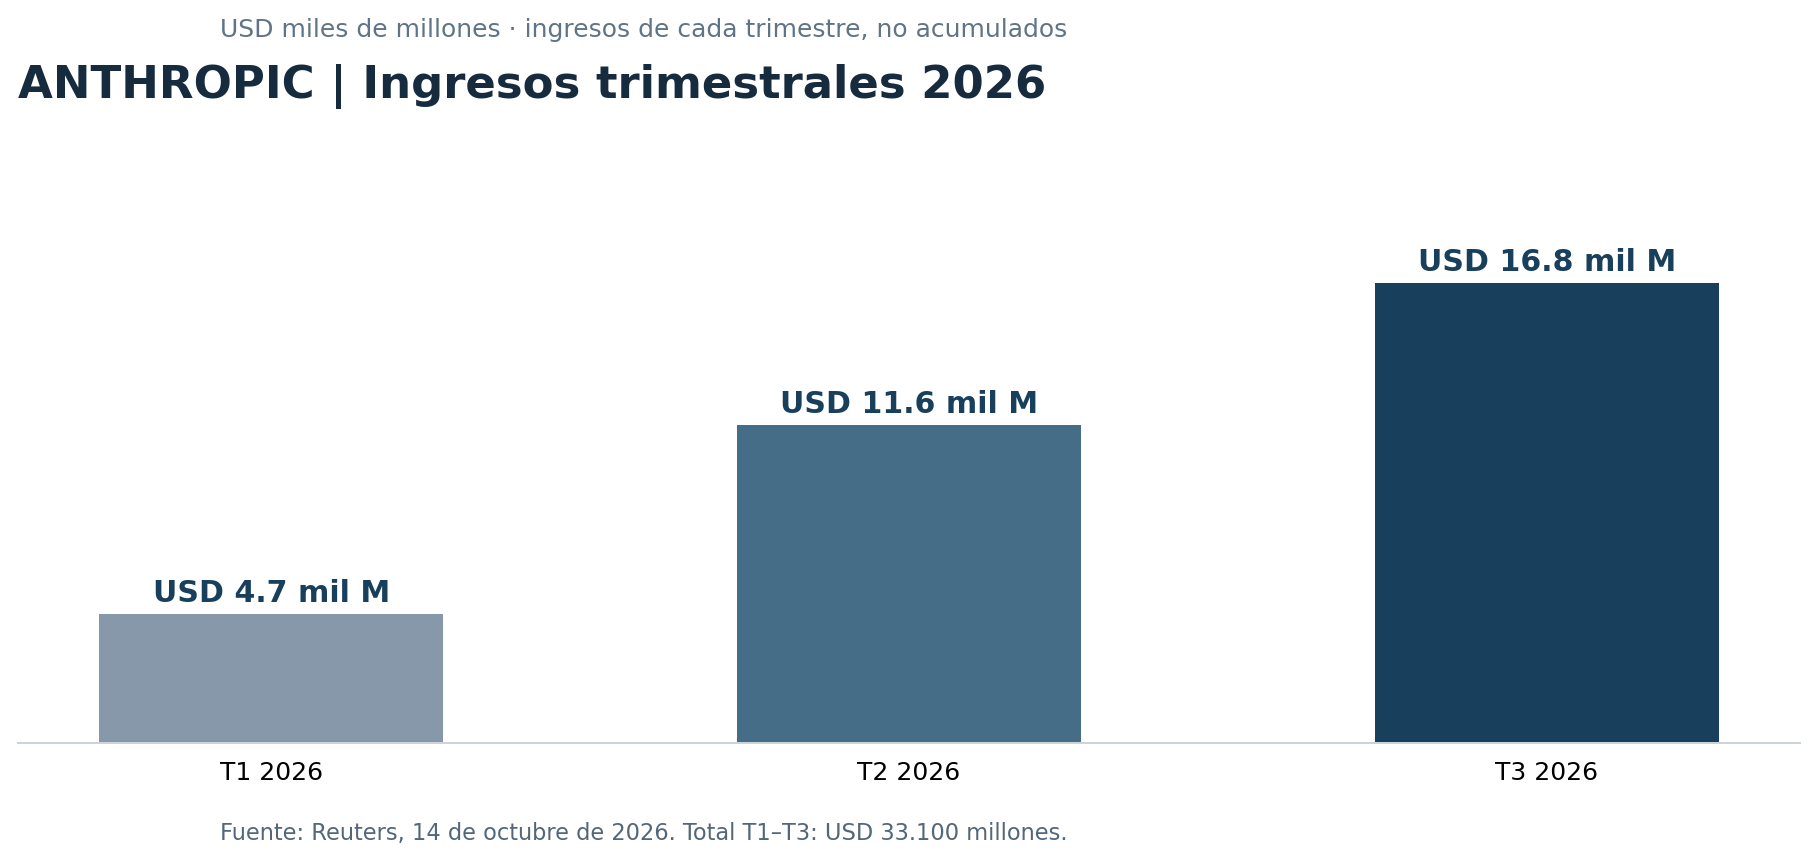
El salto de ingresos no elimina el interrogante de la rentabilidad. De hecho, Reuters informó que ciertos inversores reconsideraron la valuación esperada para la salida a bolsa, desde unos USD 2 billones hacia USD 1,5 billones. Ninguna de las dos cifras constituye una valuación final de cotización.
Las notas convertibles: financiarse hoy, definir la dilución mañana
Empresas como Amazon y Google han financiado y colaborado con Anthropic. Parte de la financiación se ha instrumentado con obligaciones convertibles, cuyo tratamiento contable puede generar grandes variaciones del resultado cuando cambia la estimación de su valor. Pero no es correcto afirmar, sin revisar contratos y vencimientos, que Anthropic deba salir a bolsa para pagar USD 42.000 millones en efectivo a esos inversores.
Una salida a bolsa podría levantar recursos, facilitar conversiones a acciones y ofrecer liquidez. Cada efecto depende de las cláusulas contractuales y de cómo se estructure la operación. Para los accionistas, importa también la potencial dilución.
¿Y en Latinoamérica y Europa?
Una operación con estas magnitudes sería extremadamente difícil de colocar en la mayoría de los mercados latinoamericanos y europeos: son más pequeños, con menor profundidad y menor capacidad de absorber apuestas de capital tan intensivas. No es una imposibilidad jurídica universal; es una diferencia de escala, liquidez, disponibilidad de capital y apetito por el riesgo.
El error de mirar solo el resultado neto
Para comprender un balance hay que relacionar tres estados: el estado de resultados explica cómo se generó la ganancia o pérdida; el balance muestra activos, caja, deudas y patrimonio en una fecha; el estado de flujos de efectivo identifica entradas y salidas reales de dinero. Y las notas explicativas revelan condiciones de conversión, vencimientos, garantías, compromisos y supuestos de valoración.
Para invertir en Anthropic yo preguntaría: ¿cuánta caja está disponible?, ¿cuánto se consume en operaciones?, ¿qué instrumentos podrían convertirse en capital y con qué dilución?, ¿qué obligaciones de infraestructura ya se contrataron?, ¿qué parte del crecimiento se traduce en margen sostenible? Esas respuestas son más útiles que repetir una pérdida neta aislada.
Lo que necesita saber un CEO antes de pedir financiación o entrar en ronda
Un banco analizará generación de caja, capacidad de repago, vencimientos, garantías y covenants. Un inversor en startups examinará mercado, crecimiento, unit economics, necesidades futuras de capital, derechos de los instrumentos y dilución. Ambos esperan estados financieros consistentes, bien explicados y con escenarios creíbles.
La lección: conseguir capital no alcanza. Hay que entender cuánto cuesta, qué compromisos crea y qué sucederá con el balance cuando cambie el valor de la empresa.
Karina Rasic | Make Business Flow | Fractional & Interim CFO | Podcast Catarsis Financiera
Te invito a seguirme también en You Tube
Qué hacemos en Make Business Flow
Si estas pensando en vender tu empresa te invito a cargarla en el marketplace